COMERCIOS Y NEGOCIOS LOCALES

Desde la caja hasta el banco, con la diferencia explicada.

Ventas POS, depósitos, reembolsos, impuesto sobre ventas, efectivo, nómina e inventario pueden crear varias historias contables en un solo día.

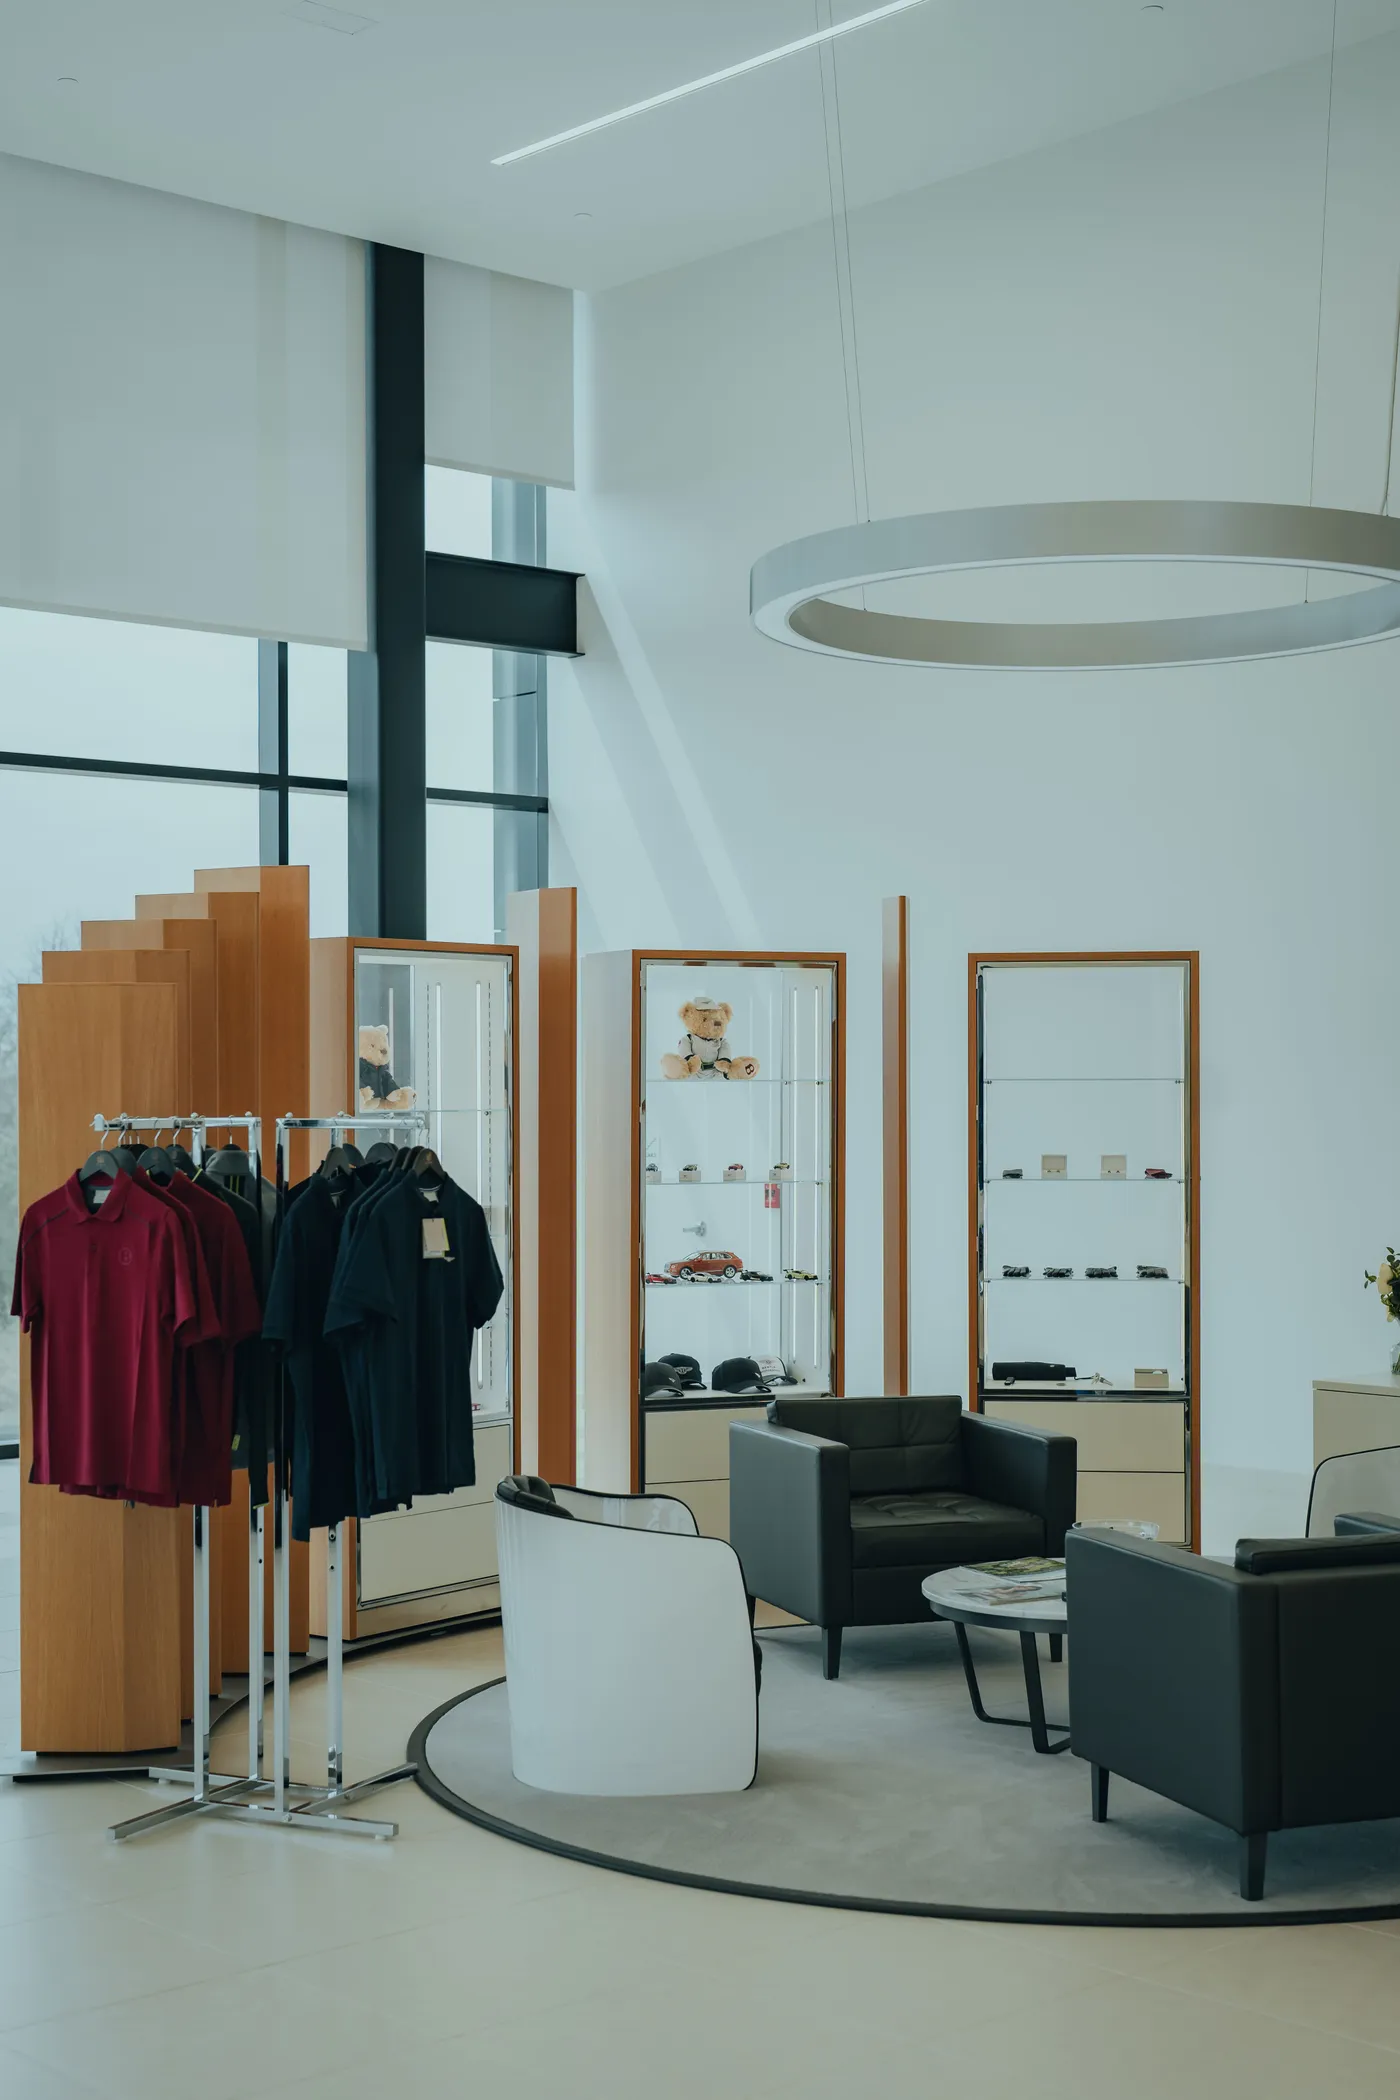
Exhibidores de ropa y mercancía en una tienda

CONCEPTO CLAVE

Ventas ≠ depósitos bancarios.

La diferencia no es automáticamente un error. Una conciliación útil explica el movimiento desde la actividad del cliente hasta el dinero recibido.

  1. Ventas brutas
  2. Reembolsos / descuentos
  3. Impuesto
  4. Cargos / tiempo
  5. Depósitos netos

VISTA PREVIA DEL TABLERO

Vea las partes juntas.

Una vista ilustrativa de las categorías que un propietario puede querer entender.

Comercios y negocios localesVISTA MENSUAL
Ventas brutas$—
Reembolsos$—
Impuesto$—
Cargos$—
Depósitos netos$—

Ejemplo ilustrativo — los reportes disponibles dependen del alcance del trabajo y los datos.

LA PERSPECTIVA BUHO

Lo que el propietario realmente debe entender.

La cantidad que aparece como ventas en un sistema POS rara vez coincide con un depósito bancario. Reembolsos, descuentos, impuestos, efectivo, cargos y tiempos de liquidación cambian lo que llega.

LO QUE REALMENTE RASTREAMOS

Los detalles que forman la imagen.

  • Ventas brutas y depósitos POS
  • Cargos de procesadores
  • Reembolsos y descuentos
  • Impuesto sobre ventas
  • Ventas en efectivo
  • Nómina
  • Inventario cuando sea apropiado

Los reportes y el nivel de seguimiento dependen del paquete, los datos disponibles y el alcance acordado.

FUGAS COMUNES DE DINERO

Donde se pierde la claridad.

  • 01Depósitos netos registrados como ventas sin separar cargos
  • 02Dinero del impuesto usado en operaciones
  • 03Reembolsos escondidos en depósitos
  • 04Efectivo registrado de forma inconsistente
  • 05Cargos dispersos entre procesadores

SU MES CON BUHO

Una rutina que convierte actividad en información.

  1. 01Actividad
  2. 02Organizar
  3. 03Conciliar
  4. 04Resolver
  5. 05Reportar
  6. 06Conversar

La frecuencia de reuniones y la profundidad de los reportes varían según el paquete. No todos los clientes reciben servicios de nivel Asesoría.

AUTOEVALUACIÓN

¿Qué tan organizada está su base?

Esta evaluación educativa funciona en su navegador. Sus respuestas permanecen en su navegador. Puede elegir adjuntar solo el resultado general al enviar una solicitud.

0 / 6
01Las ventas POS concilian con los depósitos.
02Los reembolsos y descuentos son visibles.
03El impuesto se registra separado de los ingresos.
04Las ventas en efectivo siguen un proceso consistente.
05Los cargos de comerciantes se clasifican.
06La nómina y el inventario están dentro del alcance aprobado.

TRAIGA ESTO A SU CONSULTA

Contexto útil. Nada sensible.

  • Tipo de comercio o negocio local
  • Sistemas POS y procesadores
  • Frecuencia del impuesto sobre ventas
  • Actividad en efectivo
  • Complejidad de nómina e inventario
  • Número de ubicaciones y cuentas

TRANSPARENCIA DE ALCANCE

Cuándo Buho puede no ser la opción correcta.

Si el trabajo queda fuera del alcance normal de Buho, lo diremos antes de comenzar en lugar de forzar el negocio dentro del plan equivocado.

  • Contabilidad a escala empresarial o un departamento contable externo grande
  • Auditorías de estados financieros, revisiones, compilaciones u otros servicios de atestiguamiento
  • Programas grandes de impuestos sobre ventas en varios estados o sistemas especializados fuera del alcance de Buho
  • Trabajo de CFO o asesoría que exceda materialmente el paquete acordado
  • Inventario complejo, nexo de marketplace o ecommerce multiestatal sin alcance separado

Puede trabajar con Buho en inglés o español.

English →

BUHO TOOLS

Explorador de conciliación POS

Explore una herramienta educativa gratuita antes de su consulta.

Abrir la herramienta ↗